

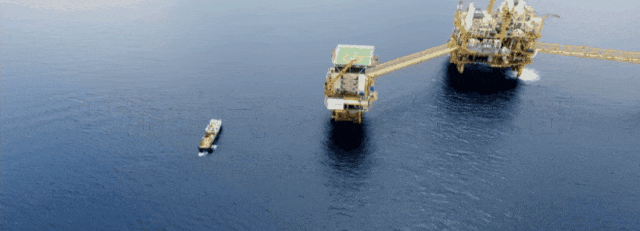
2026年上半年,巴西、圭亚那和西非深水项目继续推进,FPSO、FLNG订单密集释放,部分头部承包商的在手订单已经覆盖未来数年。
把油公司、浮式设施运营商和总包商的半年报放在一起,分化很明显,同处一轮上行周期,有的已锁定未来十几年的收入,有的订单满手,利润却仍被老项目拖累。
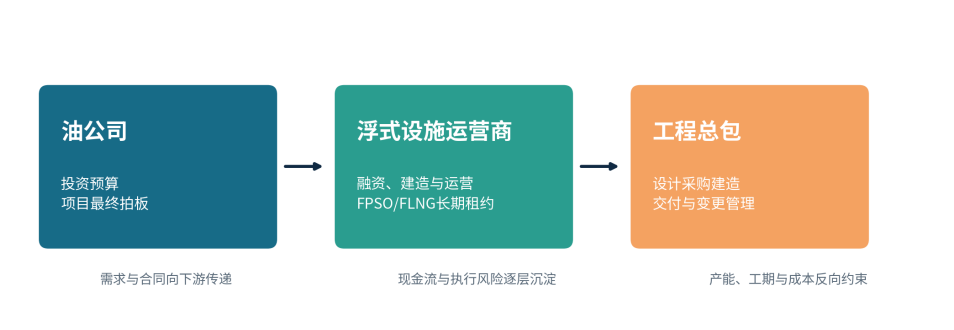
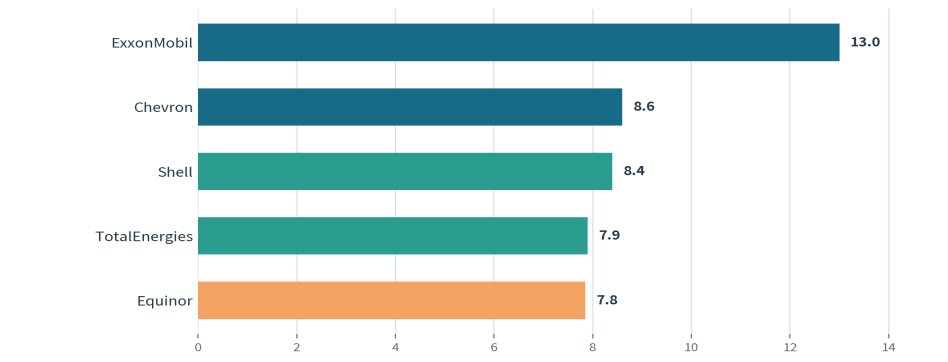
油公司的资本开支,决定后续订单
油公司的半年利润很容易受油价影响。对海工产业链来说,更有参考价值的是上游资本开支、深水项目占比和最终投资决定,也就是业内常说的FID。
2026年上半年,主要油公司仍在推进海上油气开发,巴西、圭亚那和西非是资金较集中的区域。不过,项目筛选明显趋严。储量规模、开发成本、投产时间、当地政策和供应链能力,都会影响投资进度。
项目进入规划名单,距离招标可能还有几年;启动前期设计,也可能继续延期。供应商判断机会时,需要确认项目处于哪个阶段、预算是否落实,以及开发方案有没有定下来。
Operator锁定了收入,也要先解决资金问题
SBM Offshore、MODEC和Yinson等企业通常被称为Operator,也就是投资建设FPSO等浮式设施,并负责长期运营的公司。
一艘FPSO投入运营后,通常可以持续收取十几年甚至二十年的租金和运营费用。因此,Operator的当期利润只反映部分经营情况。在手合同期限、在建项目进度和未来投产安排,更能说明后续收入。
长期合同也意味着前期投入大。FPSO正式投产前,企业需要承担建设和融资压力。项目延期会推高成本,设备投产后运行不稳定,也会影响收入。
Operator接到的项目越多,对融资和项目管理的要求越高。订单够不够、项目能否按期投产、债务是否可控,需要放在一起看。
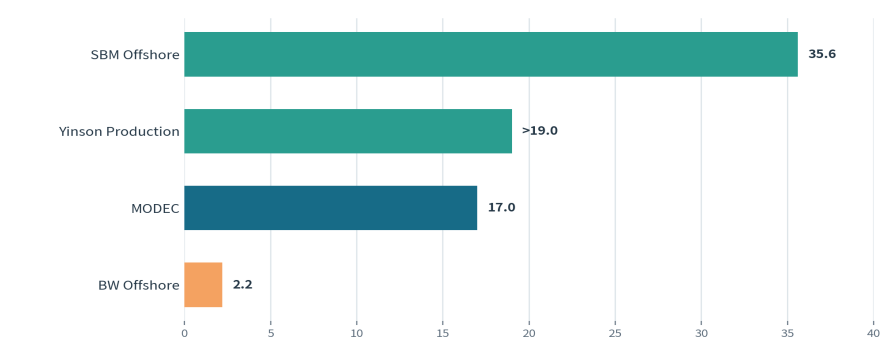
总包商订单很多,利润还要看交付
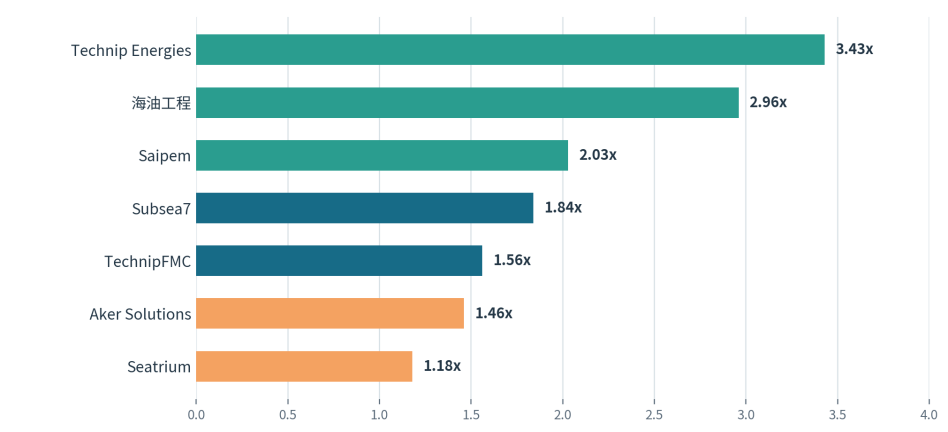
总包商的在手订单代表未来工作量,不代表已经赚到的钱。
海工项目周期长,签约后仍可能出现设计变更、设备涨价、分包延期和船厂资源冲突。固定总价合同下,很多新增成本要由总包商承担。
一个大型项目发生亏损,可能抵消多个正常项目的利润。这也是部分企业订单增长、盈利却没有同步改善的原因。
判断总包商的经营质量,除了看新签订单,还要看项目毛利、现金回收和历史亏损项目的处理进度。海工市场不缺订单,稳定交付并保住利润的企业仍然有限。
2026年上半年全球海工产业链经营表现与竞争格局分析
油公司决定项目投不投,Operator负责投资和长期运营,总包商承担工程交付。三类企业的财报连起来,才能看清资金如何进入海工市场,以及风险落在了哪一层。
《2026年上半年全球海工产业链经营表现与竞争格局分析》对主要油公司、浮式设施运营商及工程总包商进行了横向比较,内容包括:
油公司的利润、现金流和上游资本开支
SBM Offshore、MODEC、Yinson等Operator的合同储备、在建项目和船队运营情况
主要总包商的收入、利润、在手订单和项目风险
三层产业链的盈利差异及未来半年至两年的关注方向
这份报告适合油气工程、船舶海工、FPSO、FLNG、水下工程、模块建造及设备供应链从业者,也适合市场、商务、项目管理和行业研究人员参考。
长按识别下方二维码
添加小编获取完整版报告
对本文内容有疑问,或需获取更深入的数据和市场解读,请联系本文作者:180 0175 2841 [微信同号]。期待与你一起交流行业洞察。
分享
点赞
在看